

Pagarapido - Pagamenti online

- 236.00 Recensioni
- 4,6
- Download
- 100.000+
La nostra opinione su Pagarapido - Pagamenti online da Appgk
Quando devo pagare un avviso della pubblica amministrazione, la parte più fastidiosa non è quasi mai l’importo: è capire quale procedura usare, dove trovare i dati corretti e se serve un’identità digitale. Pagarapido - Pagamenti online nasce proprio per rendere più diretto questo passaggio, soprattutto per chi vuole gestire pagamenti come pagoPA, bollo auto, TARI, multe, contributi INPS o tasse universitarie senza passare necessariamente dallo SPID.
L’ho trovato interessante perché non cerca di diventare un’app finanziaria generica. Il suo compito è più concreto: aiutare a trasformare un avviso o una richiesta di pagamento in un’operazione completata. È un’app di finanza sviluppata da Paga Srl, gratuita e con classificazione PEGI 3. La versione attuale è la 1.4 e funziona su dispositivi Android dalla versione 7.0 in poi.
La promessa è semplice, ma va interpretata nel modo giusto. Non significa che ogni pagamento pubblico diventi automatico o che basti aprire l’app per non dover più controllare nulla. Significa piuttosto che il percorso può essere più accessibile per chi non vuole usare SPID o non riesce a orientarsi tra portali diversi. Nella mia esperienza, il valore principale sta nella riduzione dei passaggi mentali, non in qualche funzione spettacolare.
Che cosa aspettarsi prima di iniziare
Al primo avvio conviene avere già davanti il documento da pagare. Non lo considererei un dettaglio secondario: il codice dell’avviso, l’importo e gli altri riferimenti devono essere letti con attenzione, perché un’app più semplice non può correggere un dato inserito male. Prima di cominciare, preparo quindi l’avviso cartaceo oppure la versione digitale ricevuta dall’ente.
I migliori aspetti di Pagarapido - Pagamenti online
Aspetti da tenere a mente su Pagarapido - Pagamenti online
Il servizio è pensato per situazioni molto comuni. Un automobilista può usarlo per il bollo auto, una famiglia per la TARI, uno studente per un pagamento universitario e un cittadino per una multa o una richiesta collegata all’INPS. Il punto forte è riunire casi che spesso obbligano a cercare il sito giusto ogni volta. Invece di ricordare quale portale usare, si parte dall’app e dal tipo di pagamento.
Non la vedo però come un sostituto completo dell’home banking. La banca resta più adatta per controllare il saldo, programmare operazioni, gestire bonifici o verificare l’intera cronologia finanziaria. Pagarapido ha un obiettivo più ristretto e, proprio per questo, può risultare più comprensibile quando devo pagare un avviso specifico.
Notizie e approfondimenti su Pagarapido - Pagamenti online

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Il suo pubblico ideale è chi vuole evitare lo SPID per un’operazione occasionale, oppure chi preferisce non passare da una sequenza di siti istituzionali con procedure diverse. È utile anche a chi aiuta un familiare poco pratico con i pagamenti digitali: il percorso può essere spiegato partendo dal documento concreto, senza introdurre subito concetti più ampi legati ai servizi online della pubblica amministrazione.
La valutazione media è di 4,6 su 5, con circa 3,6 mila valutazioni e più di 100 mila installazioni. Sono segnali incoraggianti per un’app di questo tipo, anche se non li prenderei come garanzia assoluta per ogni dispositivo o per ogni pagamento. La riuscita dipende anche dalla qualità dell’avviso, dal metodo di pagamento disponibile e dalla corretta lettura dei dati.
Non vuoi leggere la recensione completa?
Installazione e primo orientamento
L’installazione è adatta anche a telefoni non recentissimi, visto il requisito minimo di Android 7.0. Dopo aver aperto l’app, il mio consiglio è di non iniziare esplorando a caso: cercherei subito la categoria che corrisponde al documento in mano. Se devo pagare una multa, non ha senso partire da una sezione generica per poi tornare indietro; identificare subito il tipo di pratica rende l’esperienza più lineare.
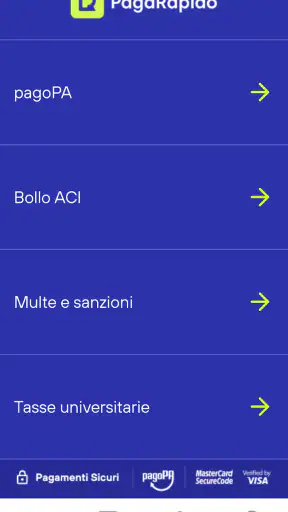
La prima schermata dovrebbe essere letta come un punto di partenza, non come una vetrina da scorrere velocemente. Le parole pagoPA, bollo auto, INPS, TARI, multe e università indicano i principali scenari d’uso. Se il mio caso rientra in uno di questi, ho già una direzione precisa. Se invece sto cercando un’operazione bancaria tradizionale, probabilmente sto chiedendo all’app qualcosa per cui non è stata pensata.
Screenshot
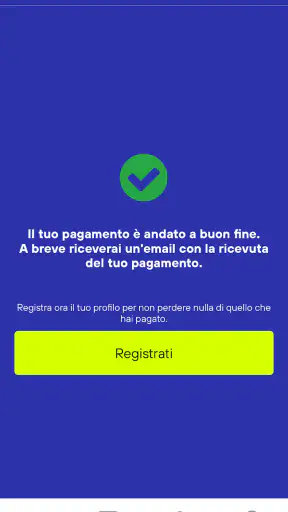
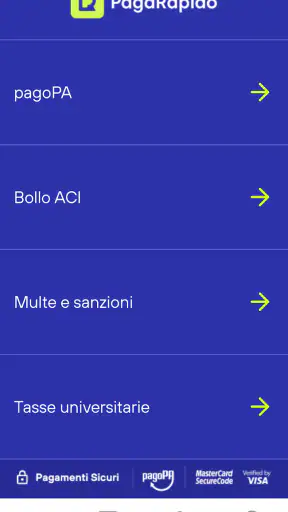
Un aspetto che considero importante è la preparazione dei dati. Fotografare o consultare il documento prima di aprire il modulo evita di interrompere la procedura per cercare un codice in un’altra stanza o in una conversazione email. Nei pagamenti pubblici, una cifra mancante o confusa può portare a un risultato inutilizzabile, quindi preferisco inserire ogni riferimento con calma e ricontrollarlo prima della conferma.
La possibilità di pagare senza SPID è utile, ma non va confusa con l’assenza di qualsiasi verifica. Un pagamento deve comunque essere associato correttamente all’avviso e completato attraverso un metodo accettato dal flusso mostrato dall’app. Per questo non consiglierei di interpretare “senza SPID” come “senza controlli”: è una semplificazione dell’accesso, non una scorciatoia per ignorare i dati.
Dal documento alla prima operazione completata
Per il primo tentativo sceglierei un pagamento semplice e già ben documentato, non una pratica urgente con una scadenza ravvicinata. Dopo aver selezionato la tipologia corretta, inserirei i riferimenti copiandoli direttamente dall’avviso, senza affidarmi alla memoria. Questo è uno dei passaggi in cui la fretta crea più problemi: il codice può sembrare una lunga sequenza indistinta, ma ogni carattere ha un ruolo.
Una volta compilati i campi, controllerei tre elementi prima di procedere: il tipo di pagamento, l’importo visualizzato e l’identificativo dell’avviso. Se uno di questi non coincide con il documento, mi fermerei invece di tentare una correzione casuale. Il controllo finale vale più di qualsiasi risparmio di tempo ottenuto durante l’inserimento, soprattutto quando si tratta di una multa o di un tributo con una scadenza.
La prima esperienza significativa non è semplicemente arrivare alla schermata di pagamento. Per me è arrivare alla conferma e conservare una prova dell’operazione. Dopo il completamento, salverei la ricevuta o la schermata di esito secondo le possibilità offerte dal dispositivo e dall’app. Non la lascerei soltanto nella memoria: se il pagamento riguarda un ente pubblico, avere un riferimento consultabile può essere utile in caso di dubbi successivi.
Un metodo pratico consiste nel dare subito un nome riconoscibile al documento salvato, se il telefono lo consente. “TARI” o “multa auto” è più utile di una sequenza automatica di caratteri quando dovrò cercarlo tra altri file. Questo non è un trucco esclusivo dell’app, ma diventa particolarmente importante quando si effettuano più pagamenti simili nello stesso periodo.
Per un genitore che deve aiutare uno studente, ad esempio, suggerirei di tenere insieme avviso e ricevuta. Prima si verifica che l’importo mostrato corrisponda alla richiesta dell’università, poi si completa il pagamento e infine si conserva la conferma nella stessa cartella o conversazione. In questo modo l’app diventa un passaggio ordinato dentro una piccola procedura, non un gesto isolato difficile da ricostruire.
Un caso d’uso realistico: il bollo auto
Immagino una situazione molto comune: mi accorgo di dover pagare il bollo auto mentre sono fuori casa e ho con me soltanto il telefono. Se possiedo già i dati necessari, Pagarapido può essere più pratico del cercare il sito regionale corretto, capire quale servizio usare e affrontare una navigazione diversa da quella a cui sono abituato. La convenienza sta nel partire dalla voce “bollo auto”, non nel dover imparare ogni volta una nuova interfaccia.
In questo scenario, però, non procederei soltanto perché il nome del veicolo sembra quello giusto. Verificherei targa, periodo di riferimento e importo prima di confermare. Un errore di selezione può essere più difficile da individuare dopo il pagamento, soprattutto se sto agendo in fretta. L’app può rendere il percorso più breve, ma la responsabilità di controllare la pratica rimane mia.
Per una multa il livello di attenzione deve essere ancora maggiore. Userei il riferimento stampato sull’atto e confronterei con cura l’importo indicato, soprattutto se il documento distingue eventuali modalità o termini di pagamento. In questo caso l’app è comoda come canale operativo, ma non sostituisce la lettura delle istruzioni riportate dalla polizia o dall’ente che ha emesso la sanzione.
Le confusioni più probabili e come evitarle
La prima confusione riguarda il significato di “senza SPID”. Chi non ha un’identità digitale può apprezzare molto questa possibilità, ma deve comunque seguire il percorso di riconoscimento del pagamento e fornire informazioni corrette. Se l’utente si aspetta di pagare senza inserire alcun dato, resterà deluso. Io lo considererei un modo per evitare una credenziale specifica, non per eliminare ogni passaggio.
La seconda riguarda la differenza tra un avviso pagoPA e un normale pagamento. Non tutti i documenti della pubblica amministrazione hanno la stessa struttura. Se l’app propone una sezione precisa, sceglierei quella invece di forzare il documento dentro una categoria simile. Quando un avviso non sembra corrispondere alle opzioni disponibili, preferirei verificare le istruzioni dell’ente anziché provare combinazioni casuali.
Un’altra fonte di esitazione è il momento in cui il pagamento risulta davvero concluso. Una schermata di avanzamento non equivale necessariamente alla ricevuta finale. Aspetterei l’esito completo e controllerei che l’operazione sia stata registrata. Se qualcosa sembra bloccato, eviterei di ripetere immediatamente il pagamento: prima verificherei il movimento del metodo usato e l’eventuale conferma già ricevuta, così da non rischiare un doppio addebito.
Questo è anche il motivo per cui non userei l’app come unico archivio mentale. Dopo l’operazione, annoterei almeno la data parlando in termini pratici, l’ente e il riferimento dell’avviso; naturalmente, la ricevuta resta il documento più importante. Se sto pagando per conto di un’altra persona, le inoltrerei subito la conferma, invece di rimandare a un secondo momento.
Infine, non confonderei la semplicità dell’interfaccia con la possibilità di correggere tutto dopo la conferma. Un’app di pagamento non dovrebbe essere usata per “provare” un codice o un importo. La procedura corretta è preparare i dati, controllare l’anteprima e soltanto dopo autorizzare l’operazione. È un’abitudine valida in generale, ma qui è particolarmente utile perché gli avvisi pubblici possono avere conseguenze amministrative.
Quando conviene rispetto alle alternative abituali
Rispetto all’home banking, Pagarapido mi sembra più adatto a chi cerca un percorso focalizzato su un avviso pubblico. L’app bancaria può essere preferibile per chi vuole concentrare tutto nella stessa area in cui controlla conto e carte, oppure per chi ha già familiarità con il pagamento pagoPA offerto dalla propria banca. In quel caso aggiungere un’altra applicazione potrebbe non portare un vantaggio reale.
Rispetto ai portali degli enti, il possibile beneficio è la riduzione della dispersione. Un portale regionale può essere la scelta migliore quando devo verificare informazioni dettagliate sul bollo, consultare una posizione completa o risolvere una situazione particolare. Pagarapido è più interessante quando conosco già il pagamento da effettuare e voglio arrivare rapidamente alla fase operativa.
Rispetto agli sportelli fisici, il vantaggio è evidente per chi preferisce fare tutto dal telefono e non vuole organizzare uno spostamento. D’altra parte, lo sportello resta più rassicurante per una persona che non sa interpretare l’avviso o teme di commettere un errore. Non consiglierei di usare l’app a tutti i costi a un utente che non riesce a distinguere ente, causale e importo: in quel caso un aiuto umano può essere la soluzione più sicura.
La scelta dipende quindi dal livello di autonomia. Per un pagamento occasionale, Pagarapido può ridurre la ricerca e la confusione. Per una gestione complessa, con più posizioni da controllare o necessità di assistenza, il sito ufficiale dell’ente o la banca possono offrire un contesto più completo. La comodità maggiore arriva quando l’app viene usata per ciò che fa meglio: portare un avviso corretto fino al pagamento, senza sostituire ogni altro canale.
Limiti da considerare prima di affidarsi all’app
Il primo limite è legato alla dipendenza dai dati dell’avviso. Se il documento è illeggibile, incompleto o contiene informazioni che non riconosco, l’app non può trasformare automaticamente una pratica dubbia in una pratica chiara. In questi casi serve prima un chiarimento con l’ente. La semplicità del percorso aiuta soltanto quando il punto di partenza è affidabile.
Un secondo limite riguarda le aspettative sulla copertura. Il fatto che l’app gestisca diverse categorie importanti non significa che ogni pagamento possibile della pubblica amministrazione sia adatto allo stesso flusso. Se la mia richiesta non rientra chiaramente in pagoPA, TARI, bollo auto, multe, INPS o università, controllerei prima le indicazioni ufficiali invece di presumere che la procedura sia compatibile.
Va considerata anche l’abitudine personale. Chi paga già tutto con l’app della propria banca potrebbe trovare Pagarapido superflua, soprattutto se ha un archivio ordinato e riceve conferme automatiche dal servizio bancario. Al contrario, chi si perde tra numerosi siti istituzionali può apprezzare molto un punto di accesso più mirato.
Non la sceglierei nemmeno come strumento principale per pianificare le finanze personali. Non è questo il suo ruolo: il suo valore è operativo e circoscritto. Per budget, risparmi, investimenti, carte o controllo delle spese servono strumenti diversi. Usarla per questi scopi porterebbe a giudicarla su funzioni estranee al motivo per cui la installerei.
Sicurezza pratica e buone abitudini
Quando uso un’app per pagamenti, la mia prima regola è scaricarla dallo store ufficiale e mantenere il telefono protetto. Evito di effettuare operazioni su reti che non considero affidabili e non condivido codici di conferma con altre persone. Sono precauzioni semplici, ma contano più di una grafica elegante o di una procedura veloce.
Controllerei sempre il nome dell’ente e l’importo prima dell’autorizzazione. Se sto pagando per un familiare, farei ripetere ad alta voce i dati principali invece di basarmi su una foto sfocata. Un secondo controllo può sembrare eccessivo per un’operazione breve, ma è molto meno costoso del dover capire in seguito dove sia finito un pagamento errato.
Dopo la conferma, conserverei la ricevuta in almeno un posto facilmente raggiungibile. Se il pagamento è legato a una scadenza o a una pratica universitaria, non mi limiterei a chiudere l’app. La prova dell’operazione è parte del lavoro, non un accessorio. Questo passaggio è particolarmente utile a chi paga per conto di altri e deve poter dimostrare rapidamente che la procedura è stata completata.
Per chi è davvero una buona scelta
Io la consiglierei a chi affronta pochi pagamenti pubblici ma vuole un percorso meno dispersivo, a chi non usa SPID e a chi preferisce un’app dedicata invece di saltare tra portali diversi. È una scelta sensata anche per chi assiste un familiare: si può partire da un documento preciso, seguire una sequenza concreta e chiudere con la conservazione della ricevuta.
La consiglierei meno a chi ha già una procedura bancaria collaudata, a chi deve consultare una posizione amministrativa complessa o a chi cerca una piattaforma per gestire tutte le proprie finanze. In questi casi l’home banking, il sito dell’ente o un supporto diretto possono essere più adatti. Non vedo valore nell’aggiungere un’app soltanto perché è gratuita se il metodo attuale funziona bene.
Il fatto che sia gratuita rende facile provarla senza un impegno economico, e la classificazione PEGI 3 la colloca in una fascia adatta a un pubblico generale. Tuttavia, l’età indicata non cambia la necessità di supervisione quando il telefono viene usato per pagamenti reali. Un ragazzo può aiutare a leggere una schermata, ma l’adulto titolare della pratica dovrebbe controllare i dati e autorizzare l’operazione.
Il mio giudizio dopo averne capito il flusso
La cosa che apprezzo di più è la sua concretezza. Non promette di risolvere ogni rapporto con la pubblica amministrazione: prova a rendere più semplice un momento preciso, quello in cui un avviso deve diventare un pagamento. Per chi si blocca davanti allo SPID o non sa da quale sito partire, questa focalizzazione può fare una differenza reale.
Il risultato migliore si ottiene usandola con un piccolo metodo: documento pronto, categoria corretta, dati copiati senza fretta, controllo dell’importo, conferma finale e ricevuta conservata. Sono passaggi che richiedono attenzione, ma l’app può togliere una parte della confusione iniziale. Il suo vantaggio non è permettermi di smettere di controllare; è aiutarmi a controllare nel posto giusto.
Con un rating medio di 4,6 e una presenza superiore a 100 mila installazioni, Pagarapido appare come una soluzione già scelta da molte persone per questo genere di esigenza. La versione 1.4 mantiene un’impostazione adatta a chi cerca un accesso diretto ai pagamenti pubblici. Il mio giudizio resta positivo, con una condizione precisa: la userei quando ho un avviso chiaro e un’operazione definita, non come sostituto universale della banca o dei servizi ufficiali.
In sintesi, se devo pagare pagoPA, il bollo auto, la TARI, una multa, un contributo INPS o una tassa universitaria e voglio evitare lo SPID, la installerei volentieri. Se invece ho bisogno di assistenza su una posizione complicata o di una visione completa delle mie finanze, sceglierei un canale diverso. Per il primo pagamento, partirei da un documento non urgente e seguirei ogni schermata con calma: è il modo più semplice per arrivare a una prima esperienza riuscita e capire subito se questo strumento fa al caso mio.
Domande frequenti su Pagarapido - Pagamenti online
Che cos’è Pagarapido - Pagamenti online e a cosa serve?
Pagarapido - Pagamenti online è un’app pensata per gestire pagamenti e operazioni finanziarie direttamente dallo smartphone. In base ai servizi disponibili, può consentire di inviare denaro, pagare acquisti o bollette, consultare le transazioni e verificare lo stato delle operazioni. Prima di utilizzarla, è consigliabile controllare quali funzioni siano effettivamente supportate nel proprio Paese e dal proprio istituto di pagamento.
Pagarapido è sicura per effettuare pagamenti online?
La sicurezza dipende dalle protezioni offerte dall’app e dalle abitudini dell’utente. Prima di inserire dati personali o bancari, verifica che l’app provenga dallo sviluppatore ufficiale e scaricala esclusivamente da Google Play o App Store. Utilizza una password robusta, attiva l’autenticazione disponibile, evita reti Wi-Fi pubbliche e non condividere mai codici di verifica, PIN o credenziali tramite messaggi o telefonate.
Quali metodi di pagamento o servizi posso utilizzare con Pagarapido?
I metodi di pagamento disponibili possono variare in base alla versione dell’app, al Paese, alle convenzioni attive e alle condizioni del servizio. In genere, un’app di questo tipo può supportare carte, conti o altri strumenti digitali, ma non è possibile dare per scontata la compatibilità con ogni banca o circuito. Controlla nell’app la sezione dedicata ai metodi accettati prima di completare una transazione.
Pagarapido applica commissioni per i pagamenti o i trasferimenti?
Eventuali commissioni possono dipendere dal tipo di operazione, dall’importo, dal metodo di pagamento scelto e dalle condizioni applicate dal fornitore o dal partner finanziario. Prima di confermare, controlla sempre il riepilogo dell’operazione: dovrebbe indicare chiaramente l’importo totale, le spese aggiuntive e i tempi previsti. Se una tariffa non è spiegata in modo trasparente, è preferibile contattare l’assistenza.
Cosa posso fare se un pagamento Pagarapido non va a buon fine o resta in sospeso?
Se un’operazione non viene completata, evita di ripeterla immediatamente per non rischiare un doppio addebito. Controlla lo storico dei pagamenti, verifica la connessione e assicurati che il metodo scelto sia valido e disponga di fondi sufficienti. Conserva l’eventuale codice della transazione e contatta l’assistenza ufficiale indicando data, importo e destinatario, senza inviare password o codici riservati.











